麦肯锡在二千零九年作出预测时认为, 奢侈品电子商务的占比仅仅是百分之二, 结果实际情况发展到了百分之六, 这个数字翻动了四倍, 按着这种趋势看得到二零二五年中国要拿下全球电商比重里的第一把交椅, 如果品牌还不跟上去, 那可就太晚了一些。
预测翻车后的重新算账
根据2009年麦肯锡预测, 奢侈品电商的销售额在2015年会是40亿美元, 占比为2%, 但在实际数据上, 销售额达到了140亿美元, 占比变成了6%, 这个结果把当年的预测直接拉高到了4倍左右, 差距也远远超出了原本的预期。
在6月8日举行的, 由《金融时报》主办的奢侈品行业峰会上, 巴黎公司合伙人Remy发表了观点。他指出, 那些购买奢侈品的人, 使用移动设备来购物的情况, 比其他人要明显更多一些。所以, 电商渠道必须被当作核心渠道, 来进行规划和安排。
中美两国领跑电商比重
麦肯锡的一位分析师, 在那个同一场会上讲了这么一番话, 说, 等到2025年的时候, 只有中国和美国这两个国家的奢侈品电商销售额比重, 会超过其他产品, 这个意思就是说, 品牌资源方面应该向这两个国家去倾斜。
中国之所以能够排在第一位, 其核心的原因是拥有规模巨大的灰色市场。大量的消费者习惯通过线上渠道购买商品。这些商品是奢侈品牌。但是这些奢侈品牌在国内没有正式的门店。这种行为直接拉高了电商渠道的销售占比。
年增27%碾压线下增速
自2009年到现在为止, 奢侈品电商每年的增长比例达到27%, 这种增长速度是线下销售额增长数的四倍之多, 因为智能手机在逐渐普及当中, 这让消费者在网上去进行购物变得更方便, 也变得更为舒适, 这一现象进一步地加速了这个行业朝着线上方向发展。
麦肯锡那边是预计了, 说在接下来这十年里面, 那个奢侈品电子商务的增长势头那是相当的强劲, 如果品牌方还只是盯着线下门店的坪效看的话, 那就是会彻底丢掉增长最快的入口和最年轻的消费群体。
各国比例差距明显
全球范围内的奢侈品电商所占的市场份额平均为6%, 其中英国的情况最为突出, 这一比例高达11%, 像巴西和中国这样的国家也位列前茅, 在韩国这个电子化普及程度非常高的地方, 其奢侈品电商所占的比例反而仅仅是维持平均水平的状态, 这就充分说明了电子化的深入并不一定能直接等同于奢侈品领域在线上平台销售的规模化趋势。
美国、日本和意大利的市场比例处于中间水平, 市场的成熟度和消费者的习惯差异很大, 品牌不能拿一套电商策略打天下, 必须分市场制定不同打法。
越平价越容易走线上
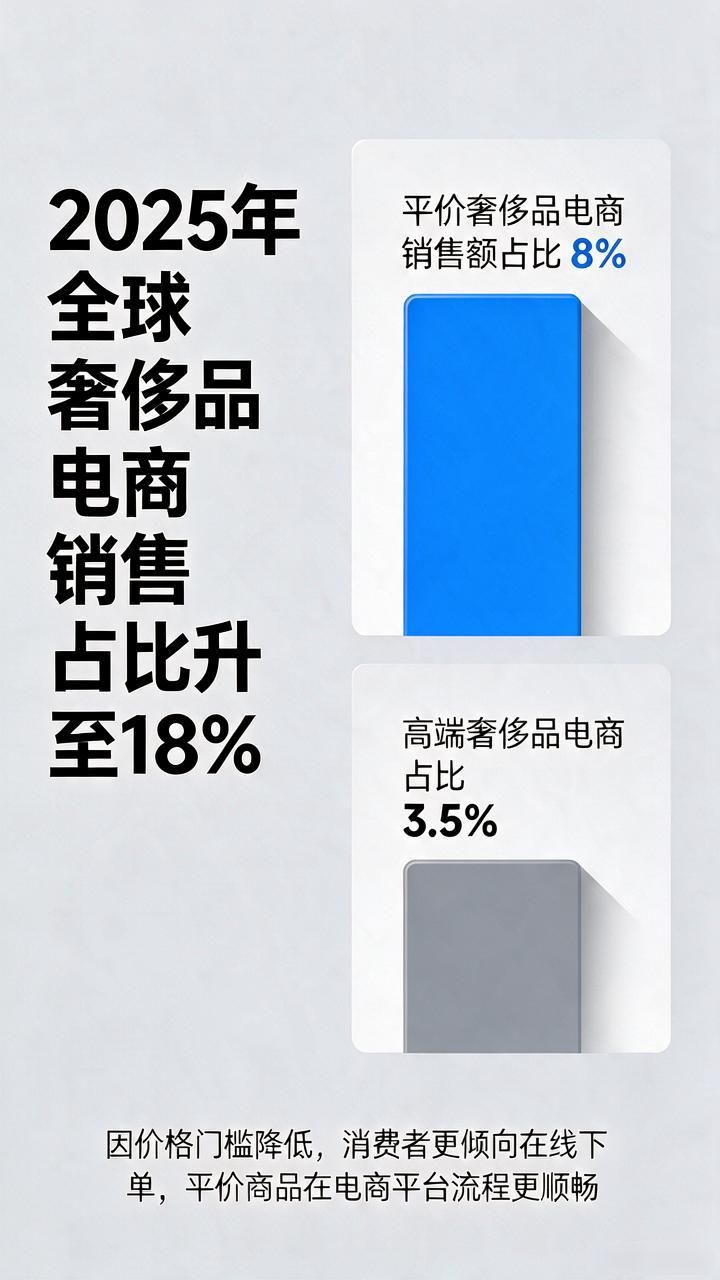
平价奢侈品的电商销售额的占比是8%, 而高端奢饰品的占比只有3.5%。因为价格的那些门槛低了一些, 消费者也就更愿意采取直接在线上下单这种操作模式了, 所以那种平价款的东西会更容易在电商平台把整个流程给做通顺了。
品牌方面绝对不能去假设说, 就是那条所有产品线的电商表现情况都是一模一样的这种想法。入门级别的产品应当要把重点投放在线上的渠道上面去做转化工作, 而对于高端定制款以及限量款这两类产品来说, 它们依然还是需要依靠线下的体验过程来对销售起到支撑作用, 同时也是为了去保持品牌的那种调性。
互动做够销售自然来
高达百分之九十五的奢侈品消费者都持有移动设备, 其中有三分之二的人每周都会使用社交网络。品牌方面和消费者进行更多的互动, 就会更容易产生出销售额来, 同时也能把品牌的忠诚度给提高上去。
不管在线上的途径是否能直接促成成交, 各个品牌方都是必须去迎合消费者在数字这一端的日常使用习惯的, 要把社交层面的互动给当作是销售行为开始之前的一个必要步骤来持续地进行投入, 而决不是等着消费者自己上门找到你。
请你关注一下那个奢侈品牌, 它的电商销售在总体销售额里的比例目前已经达到了什么水平, 请在下面的留言区里谈谈你的看法, 如果你觉得这个信息很有价值的话, 就点个赞, 并且把它转发给你身边那些从事品牌管理工作的朋友。